

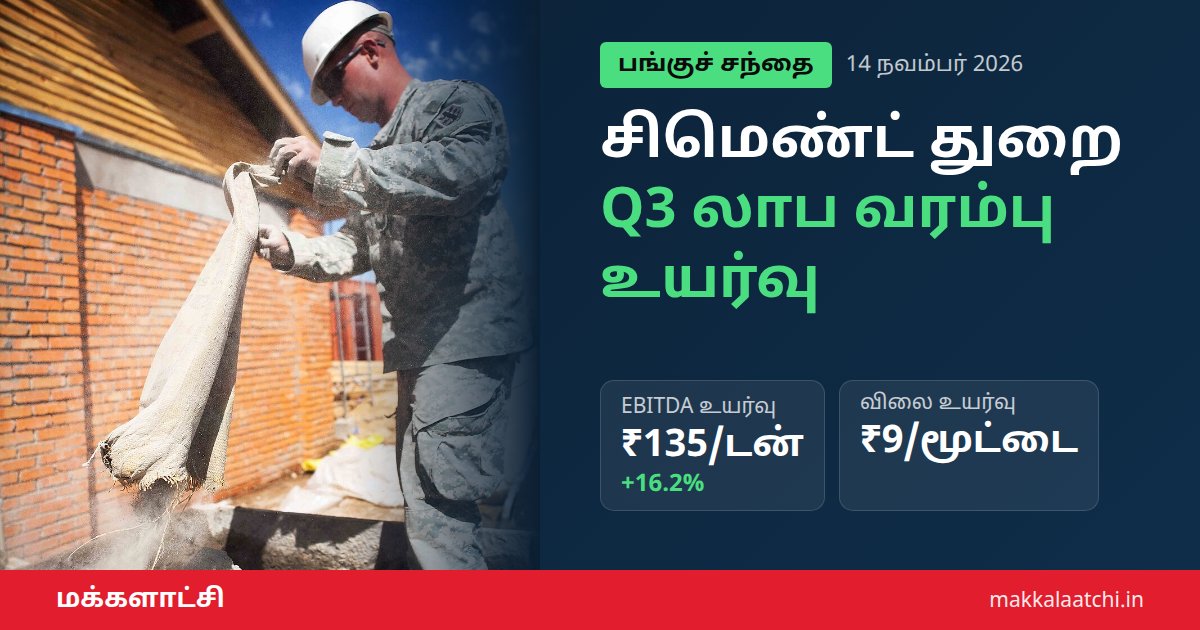
சிமெண்ட் விலை உயர்வு மற்றும் தேவையின் பருவகால அதிகரிப்பு காரணமாக நடப்பு 2026-27 நிதியாண்டின் மூன்றாவது காலாண்டில் சிமெண்ட் நிறுவனங்களின் லாப வரம்பு கணிசமாக சீரடையும் என எதிர்பார்க்கப்படுகிறது. கடந்த காலாண்டில் உள்கட்டமைப்பு மற்றும் வீட்டு வசதித் திட்டங்கள் மூலம் சிமெண்ட் தேவை சிறப்பாக இருந்தபோதிலும், உற்பத்திச் செலவு கூடியதால் நிறுவனங்களின் லாபம் கடுமையாகப் பாதிக்கப்பட்டது. கட்டுமானத் துறையின் வளர்ச்சிக்கு சிமெண்ட் மிக முக்கிய காரணியாக இருப்பதால், அதன் விலை மாற்றங்கள் ஒட்டுமொத்த சந்தையையும் பாதிக்கின்றன. அரசின் நெடுஞ்சாலைத் திட்டங்கள் மற்றும் ரியல் எஸ்டேட் துறையின் தொடர் விரிவாக்கம் காரணமாக சிமெண்ட் தேவை வலுவாகவே உள்ளது. எனினும், எரிபொருள் செலவுகள் மற்றும் போக்குவரத்து கட்டணங்கள் நிறுவனங்களின் லாபத்தை நேரடியாகக் குறைக்கின்றன.
கடந்த செப்டம்பர் காலாண்டில் சிமெண்ட் துறை நிறுவனங்களின் வருவாய் ஆண்டுக்கு 13.9 சதவீதம் உயர்ந்து 9.7 சதவீத விற்பனை வளர்ச்சியைக் கண்டது. இருப்பினும், நிலக்கரி, பெட்கோக் மற்றும் டீசல் ஆகியவற்றின் விலை உயர்வால் இயக்கச் செலவு டன்னுக்கு 6.8 சதவீதம் அதிகரித்தது. குறிப்பாக மின்சாரம் மற்றும் எரிபொருள் செலவு 15.5 சதவீதம் உயர்ந்ததால், நிறுவனங்களின் செயல்பாட்டு லாபம் (EBITDA) 1.8 சதவீதம் சரிவைச் சந்தித்தது. இந்தச் சூழலில், நிறுவனங்கள் தங்கள் லாபத்தை மீட்டெடுக்க பல்வேறு நடவடிக்கைகளை எடுத்து வருகின்றன. உற்பத்தித் திறனை மேம்படுத்துவது மற்றும் விநியோகச் சங்கிலியை ஒழுங்குபடுத்துவது போன்ற நீண்டகாலத் திட்டங்களில் நிறுவனங்கள் கவனம் செலுத்தி வருகின்றன.
சிமெண்ட் விலை உயர்வு மற்றும் நிதிநிலை முன்னேற்றம்
இந்தச் செலவு அழுத்தங்களைக் குறைக்கும் நோக்கில், சிமெண்ட் தயாரிப்பு நிறுவனங்கள் செப்டம்பர் மாதத்தில் மூட்டைக்கு ரூ.6 மற்றும் அக்டோபர் மாதத்தில் ரூ.9 வரை விலையை உயர்த்தின. வர்த்தகம் அல்லாத பிரிவிலும் மூட்டைக்கு ரூ.5 முதல் ரூ.20 வரை விலை அதிகரிக்கப்பட்டுள்ளது. இந்தச் சூழலில், மேற்கொண்டு சிமெண்ட் விலை உயர்வு தொடர்வது நிறுவனங்களின் வருவாயை மேலும் அதிகரிக்கும் என சந்தை பகுப்பாய்வு அறிக்கைகள் சுட்டிக்காட்டுகின்றன. கட்டுமான நிறுவனங்கள் மற்றும் தனிநபர் வீடு கட்டுவோர் இந்த விலை மாற்றங்களை உன்னிப்பாக கவனித்து வருகின்றனர். சந்தையில் நிலவும் கடும் போட்டிகளுக்கு மத்தியிலும், பிராண்டட் சிமெண்ட் நிறுவனங்கள் தங்கள் சந்தைப் பங்குகளைத் தக்கவைக்க முயற்சி செய்து வருகின்றன.
அதன்படி, 2026-27 நிதியாண்டின் 3-வது காலாண்டில் நிறுவனங்களின் சராசரி விற்பனை வருவாய் 2.1 சதவீதம் அதிகரிக்கும் என்றும், செயல்பாட்டுச் செலவு 0.3 சதவீதம் குறையும் என்றும் கணிக்கப்பட்டுள்ளது. இதன் விளைவாக, டன்னுக்கு கிடைக்கும் செயல்பாட்டு லாபம் (EBITDA per tonne) முந்தைய காலாண்டை விட 16.2 சதவீதம் அதாவது ரூ.135 வரை உயரும் என மதிப்பிடப்பட்டுள்ளது. இது முதலீட்டாளர்கள் மத்தியில் நம்பிக்கையை ஏற்படுத்தியுள்ளது. சிமெண்ட் விலை உயர்வு என்பது நிறுவனங்களின் நிதி ஆரோக்கியத்தை மீட்டெடுப்பதற்கான ஒரு முக்கியமான கருவியாகப் பார்க்கப்படுகிறது.
எதிர்கால சவால்கள் மற்றும் உற்பத்தித் திறன்
தீபாவளிக்குப் பிந்தைய நவம்பர் மற்றும் டிசம்பர் மாதங்களில் கூடுதல் சிமெண்ட் விலை உயர்வு அமல்படுத்தப்பட்டால், அது எரிபொருள் விலை உயர்வால் ஏற்பட்ட இழப்பை முழுமையாக ஈடுசெய்ய உதவும். இருப்பினும், 2026 முதல் 2029 வரையிலான காலத்தில் சிமெண்ட் தேவை 122 மில்லியன் டன்களாக இருக்கும் நிலையில், சந்தையில் புதிய உற்பத்தித் திறன் 173 மில்லியன் டன்களாக அதிகரிக்கும் என எதிர்பார்க்கப்படுகிறது. அதிகப்படியான உற்பத்தித் திறன் சந்தையில் ஒரு சமநிலையை உருவாக்கக்கூடும். எனவே, சந்தையில் சிமெண்ட் விலை உயர்வு மட்டுமே போதுமானதாக இருக்காது என்றும், நிறுவனங்கள் தங்களது செலவுகளைக் கட்டுப்படுத்தி உற்பத்தித்திறனை மேம்படுத்துவது அவசியம் என்றும் நிபுணர்கள் கருதுகின்றனர். மேலும், சிமெண்ட் விலை உயர்வு காரணமாக கட்டுமானப் பணிகள் தற்காலிகமாக மந்தமடைய வாய்ப்புள்ளதா என்பதையும் நிறுவனங்கள் கவனத்தில் கொள்ள வேண்டும். இருப்பினும், நடப்பு காலாண்டில் சிமெண்ட் பங்குகளின் செயல்பாடுகள் முதலீட்டாளர்களுக்கு சாதகமான பலன்களைத் தரும் என எதிர்பார்க்கப்படுகிறது.
இதையும் படிக்க: பங்குச்சந்தை ஏற்றம்: நவம்பரில் சென்செக்ஸ், நிஃப்டி 7% உயர்வுடன் அமோக வர்த்தகம்! மற்றும் மக்களாட்சி செய்திகளைத் தொடர்ந்து படியுங்கள்.
குறிப்பு: இந்தச் செய்தி தகவலுக்காக மட்டுமே. பங்குகளில் முதலீடு செய்வதற்கு முன் உங்கள் நிதி ஆலோசகரைக் கலந்தாலோசிக்கவும்.