
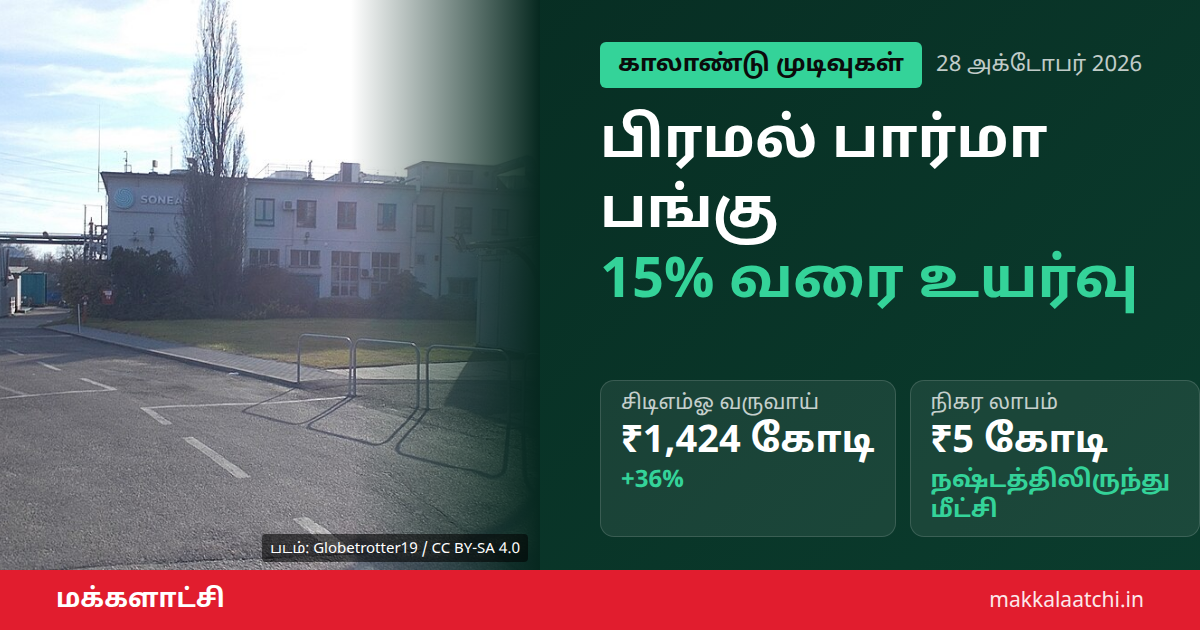
இரண்டாம் காலாண்டு முடிவுகள் வெளியான பிறகு பிரமல் பார்மா பங்கு இன்று (அக்டோபர் 28) பங்குச் சந்தையில் இன்று 12 முதல் 15% வரை உயர்ந்தது. சந்தையும் மருந்துத் துறைக் குறியீடும் அழுத்தத்தில் இருந்த நேரத்திலும் இந்த ஏற்றம் காணப்பட்டது.
கடந்த ஆண்டு இதே காலாண்டில் நஷ்டத்தில் இருந்த நிறுவனம், இம்முறை லாபத்துக்குத் திரும்பியுள்ளது. ஒப்பந்த மருந்து உற்பத்திப் பிரிவான சிடிஎம்ஓ சிறப்பாகச் செயல்பட்டதே முக்கியக் காரணம்.
பிரமல் பார்மா பங்கு காலாண்டு முடிவு விவரம்
- செயல்பாட்டு வருவாய்: ₹2,617 கோடி, ஆண்டு அடிப்படையில் 28% உயர்வு (முந்தைய ஆண்டு ₹2,044 கோடி).
- EBITDA: ₹385 கோடி, 72% உயர்வு.
- EBITDA மார்ஜின்: 14.7% (முந்தைய ஆண்டு 11%).
- நிகர லாபம்: ₹5 கோடி; கடந்த ஆண்டு ₹99 கோடி நஷ்டம்.
இந்தச் சொற்களுக்கு விளக்கம்: EBITDA என்பது வட்டி, வரி, தேய்மானம் மற்றும் கடன்தொகை தேய்மானத்துக்கு முன்பான லாபத்தைக் குறிக்கிறது. மார்ஜின் என்பது மொத்த வருவாயில் எத்தனை சதவீதம் லாபமாக மிஞ்சுகிறது என்பதைக் காட்டும் விகிதம். நிகர லாபம் ₹5 கோடியாக இருப்பது, முந்தைய ஆண்டின் ₹99 கோடி நஷ்டத்துடன் ஒப்பிடும்போது சுமார் ₹104 கோடி மாற்றமாகும். இத்தகைய அளவீடுகள் நிறுவனத்தின் அன்றாடச் செயல்பாட்டின் வலிமையைப் புரிந்துகொள்ள உதவுகின்றன.
சிடிஎம்ஓ பிரிவு முன்னிலை
பிரமல் பார்மா சொல்யூஷன்ஸ் என்ற சிடிஎம்ஓ பிரிவின் வருவாய் 36% உயர்ந்து ₹1,424 கோடியை எட்டியது. முதல் ஆறு மாதங்களில் இப்பிரிவு வருவாய் 28% அதிகரித்து ₹2,611 கோடியானது.
இந்த ஆறு மாதங்களில் 22 புதிய வாடிக்கையாளர்கள் சேர்ந்தனர். மூன்றாம் கட்ட ஆய்வில் உள்ள மூலக்கூறுகளின் எண்ணிக்கை 25-இலிருந்து 28 ஆக உயர்ந்தது. ஏடிசி வருவாய் 51% கூடியது.
சிடிஎம்ஓ என்பது ஒப்பந்த மேம்பாடு மற்றும் உற்பத்தி நிறுவனத்தைக் குறிக்கிறது. அதாவது, மற்ற மருந்து நிறுவனங்களுக்காக மருந்துகளை உருவாக்கி உற்பத்தி செய்து தரும் வணிக மாதிரி இது. இப்பிரிவின் வருவாய், புதிய வாடிக்கையாளர்கள் மற்றும் ஆய்வில் உள்ள மூலக்கூறுகளின் எண்ணிக்கையைச் சார்ந்தே அமைகிறது. இப்பிரிவின் செயல்பாடு பிரமல் பார்மா பங்கு குறித்த சந்தைப் பார்வையில் முக்கியப் பங்கு வகிக்கிறது.
பிற பிரிவுகளும் வளர்ச்சி கண்டன:
- சிக்கலான மருத்துவமனை ஜெனரிக்ஸ் பிரிவு: ₹849 கோடி, 32% உயர்வு.
- நுகர்வோர் சுகாதாரப் பிரிவு: ₹359 கோடி, 13% உயர்வு.
நிதியாண்டு இலக்கு உயர்வு
2026-27 நிதியாண்டில் வருவாய் வளர்ச்சி 19-20% இருக்கும் என்றும், லாபம் கணிசமாக உயரும் என்றும் நிறுவனம் தனது கணிப்பை உயர்த்தியுள்ளது. முதல் பாதியை விட இரண்டாம் பாதி பொதுவாக வலுவாக இருக்கும் என்று தலைவர் நந்தினி பிரமல் குறிப்பிட்டார்.
பேயர் நிறுவனத்துடனான விநியோக ஒப்பந்தம் டிசம்பர் 2026-இல் முடிவடைகிறது. ஆனாலும் இது நிதியாண்டு இலக்கில் பெரிய தாக்கம் ஏற்படுத்தாது என்று நிறுவனம் கூறுகிறது. முதல் ஆறு மாதங்களில் அமெரிக்க எஃப்டிஏ ஆய்வுகளில் எந்தக் குறைபாடு வகைப்பாடும் இல்லை.
மருந்து உற்பத்தி ஆலைகள் அமெரிக்க சந்தைக்காக எஃப்டிஏ (US Food and Drug Administration) ஆய்வுக்கு உட்படுவது வழக்கம். ஆய்வில் குறைபாடு வகைப்பாடு எதுவும் இல்லாதது, உற்பத்தித் தரம் குறித்த நம்பிக்கையைப் பிரதிபலிக்கக்கூடியது. பிரமல் பார்மா பங்கு குறித்த எதிர்கால முடிவுகள் இத்தகைய ஒழுங்குமுறை நிலையைச் சார்ந்தவை என்பதால், அடுத்த காலாண்டுகளிலும் இதைக் கவனிக்க வேண்டியது அவசியம்.
மொத்தத்தில், லாப மீட்சியும் உயர்த்தப்பட்ட இலக்குமே பிரமல் பார்மா பங்கு மீதான முதலீட்டாளர் ஆர்வத்தைக் கூட்டியுள்ளது. வரும் காலாண்டுகளில் சிடிஎம்ஓ வளர்ச்சி தொடருமா என்பதை சந்தை கவனிக்கும்.
இதையும் படிக்க: அர்விந்த் காலாண்டு முடிவு: வருவாய் ₹2,919 கோடி, EBITDA ₹331 கோடி என சாதனை உயர்வு
குறிப்பு: இந்தச் செய்தி தகவலுக்காக மட்டுமே. பங்குகளில் முதலீடு செய்வதற்கு முன் உங்கள் நிதி ஆலோசகரைக் கலந்தாலோசிக்கவும்.