
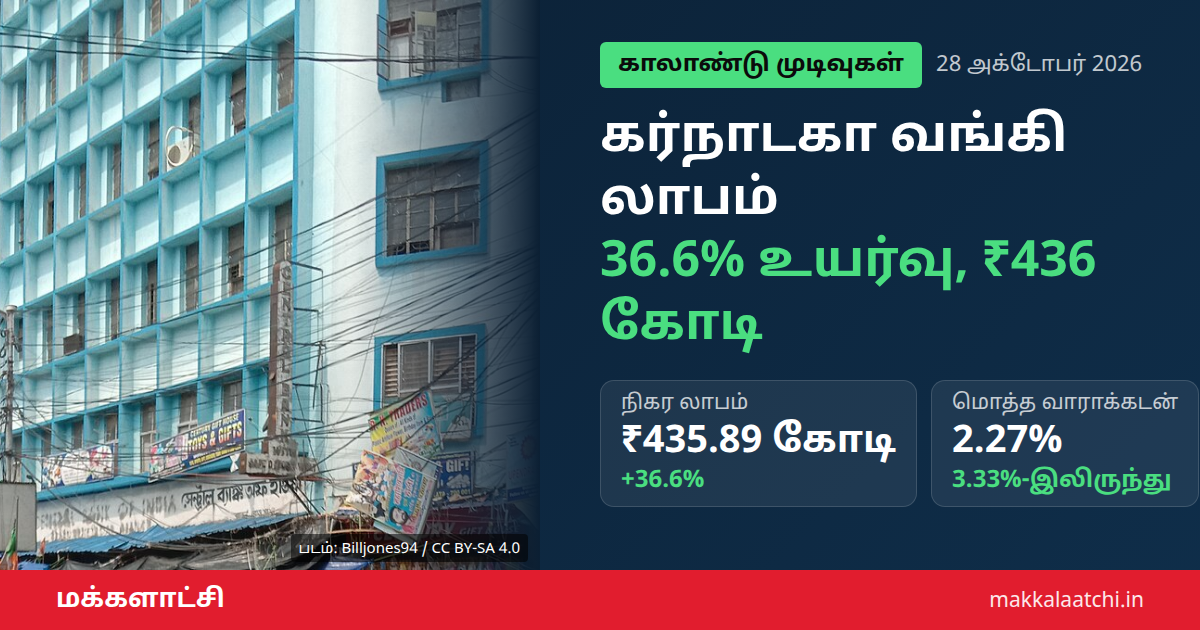
செப்டம்பர் 30-இல் முடிந்த இரண்டாம் காலாண்டில் கர்நாடகா வங்கி லாபம் ஆண்டு அடிப்படையில் 36.6% உயர்ந்து சுமார் ₹436 கோடியாகப் பதிவானது. தனியார் துறையைச் சேர்ந்த கர்நாடகா வங்கி இந்த முடிவுகளை இன்று அறிவித்துள்ளது, வங்கியின் இயக்குநர் குழுவும் இன்று இதற்கு ஒப்புதல் அளித்தது.
கர்நாடகா வங்கி லாபம்: முக்கிய புள்ளிவிவரங்கள்
வங்கியின் தனிப்பட்ட நிகர லாபம் ₹435.89 கோடி. கடந்த ஆண்டு இதே காலாண்டில் இது ₹319.12 கோடியாக இருந்தது. ஒரு பங்குக்கான வருவாய் ₹11.52 ஆகும்.
- நிகர லாபம்: ₹435.89 கோடி (36.6% உயர்வு)
- அரையாண்டு லாபம்: ₹854.84 கோடி
- ஒருங்கிணைந்த நிகர லாபம்: ₹435.86 கோடி
- நிகர வட்டி வரம்பு: 3.17%
- மூலதன போதுமை விகிதம்: 20.36%
முதல் காலாண்டில் வங்கி ₹418.95 கோடி லாபம் ஈட்டியிருந்தது. அதனுடன் ஒப்பிடும்போது இரண்டாம் காலாண்டில் லாபம் தொடர்ச்சியாகவும் அதிகரித்துள்ளது.
காலாண்டு முடிவுகளை ஒப்பிடும்போது, கடந்த ஆண்டின் இதே காலாண்டுடன் ஒப்பிடும் ஆண்டு அடிப்படையிலான கணக்கு பருவகால மாற்றங்களின் தாக்கத்தைக் குறைத்துக் காட்ட உதவுகிறது. அரையாண்டு லாபம் என்பது முதல் மற்றும் இரண்டாம் காலாண்டு லாபங்களின் கூட்டுத்தொகை; இங்கு ₹418.95 கோடியும் ₹435.89 கோடியும் சேர்ந்து ₹854.84 கோடியாகிறது. எனவே கர்நாடகா வங்கி லாபம் குறித்த கணக்கை இரண்டு வழிகளிலும் சரிபார்த்துக்கொள்ளலாம்.
மூலதன போதுமை விகிதம் என்பது வங்கியின் மூலதனம், அதன் இடர் நிறைந்த சொத்துகளுடன் ஒப்பிடப்படும் அளவீடு. இந்திய வணிக வங்கிகள் குறைந்தபட்சம் 9% மூலதன போதுமை விகிதத்தைப் பராமரிக்க ரிசர்வ் வங்கி விதிக்கிறது. கர்நாடகா வங்கியின் 20.36% என்ற விகிதம் இந்த குறைந்தபட்ச அளவை விட கணிசமாக அதிகமாகும்; இது இழப்புகளைத் தாங்கும் திறனையும் கடன் விரிவாக்கத்துக்கான இடத்தையும் காட்டுகிறது.
கர்நாடகா வங்கி 1924-ஆம் ஆண்டு மங்களூருவில் தலைமையகத்துடன் நிறுவப்பட்ட தனியார் துறை வங்கியாகும். பல மாநிலங்களில் கிளைகளைக் கொண்ட இந்த வங்கி, தனிநபர்களுக்கும் சிறு மற்றும் நடுத்தர வணிகங்களுக்கும் கடன் வழங்கி வருகிறது. எனவே காலாண்டு முடிவுகள் வெளியாகும்போது முதலீட்டாளர்கள் இதன் அறிக்கையை உன்னிப்பாகக் கவனிப்பது வழக்கம்.
வாராக்கடன் நிலை மேம்பாடு
சொத்துத் தரத்தில் தெளிவான முன்னேற்றம் தெரிகிறது. மொத்த வாராக்கடன் விகிதம் 2.27%-ஆகக் குறைந்துள்ளது. கடந்த ஆண்டு இதே காலத்தில் இது 3.33% ஆக இருந்தது.
வாராக்கடன் என்பது தவணைத் தொகை நீண்ட காலமாகச் செலுத்தப்படாமல், வங்கியால் வருவாயாகக் கணக்கிடப்படாத கடன்களைக் குறிக்கிறது. மொத்த வாராக்கடன் (GNPA) என்பது இத்தகைய கடன்களின் மொத்த மதிப்பு; நிகர வாராக்கடன் (NNPA) என்பது அதிலிருந்து ஒதுக்கீட்டுத் தொகையைக் கழித்த பின் எஞ்சும் அளவாகும்.
நிகர வாராக்கடன் விகிதம் 1.35%-இலிருந்து 0.74%-ஆக இறங்கியுள்ளது. வாராக்கடன் குறைவதால் ஒதுக்கீட்டுச் செலவு குறைந்து, லாபத்துக்கு நேரடியாக ஆதரவு கிடைக்கிறது. இதனால் கர்நாடகா வங்கி லாபம் பெரிதும் பயனடைகிறது. வங்கிகளின் மதிப்பீட்டில் சொத்துத் தரம் முக்கிய அளவுகோலாகப் பார்க்கப்படுகிறது.
வங்கிப் பங்குகளின் இன்றைய நிலை
இன்றைய வர்த்தகத்தில் நிஃப்டி வங்கி குறியீடு 0.54% உயர்ந்து 54,267.40-இல் முடிந்தது. அதே நேரம் நிஃப்டி 50 குறியீடு 0.22% சரிந்து 22,698.85-இல் நிறைவடைந்தது. ஐடி பங்குகளின் சரிவு பரந்த சந்தையை அழுத்தியது.
முதல் காலாண்டில் 43% லாப உயர்வு, இப்போது 36.6% உயர்வு என தொடர்ந்து இரண்டு காலாண்டுகளாக கர்நாடகா வங்கி லாபம் வலுவாக உள்ளது. அடுத்து வங்கியின் கடன் வளர்ச்சி, வட்டி வரம்பு நிலைத்தன்மை ஆகியவற்றை முதலீட்டாளர்கள் கவனிப்பார்கள்.
இதையும் படிக்க: வேதாந்தா காலாண்டு லாபம் ₹6,202 கோடி: ஆண்டு அடிப்படையில் 78% உயர்வு, ₹5 இடைக்கால ஈவுத்தொகை
குறிப்பு: இந்தச் செய்தி தகவலுக்காக மட்டுமே. பங்குகளில் முதலீடு செய்வதற்கு முன் உங்கள் நிதி ஆலோசகரைக் கலந்தாலோசிக்கவும்.