
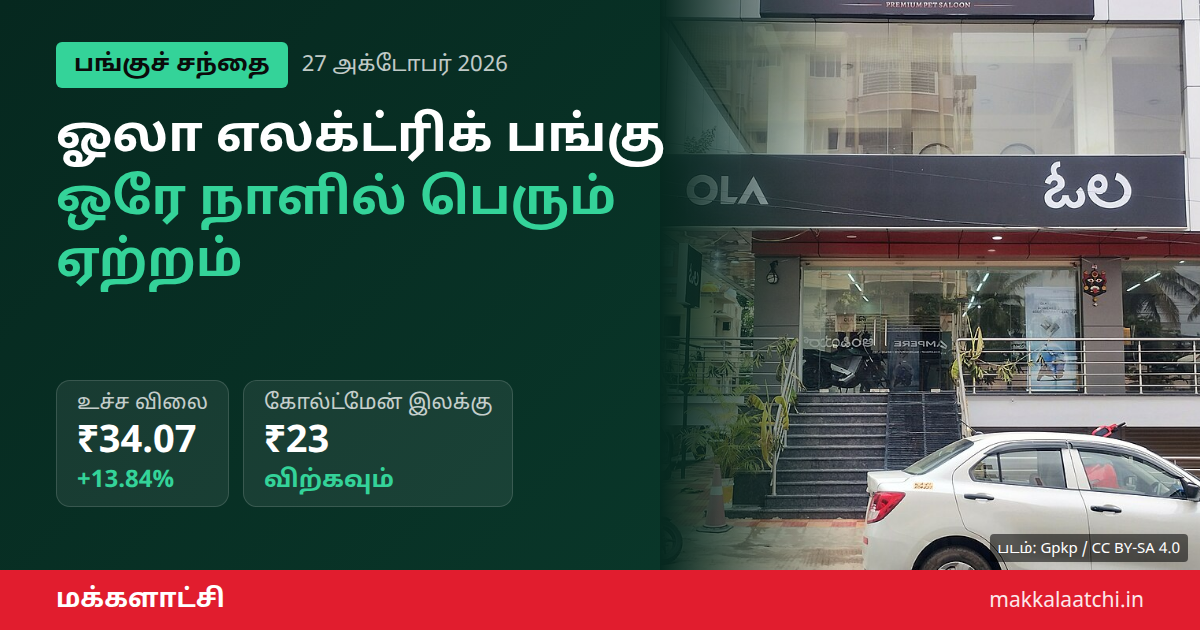
ஓலா எலக்ட்ரிக் பங்கு உயர்வு செவ்வாய்க்கிழமை வர்த்தகத்தில் சந்தையின் கவனத்தை ஈர்த்தது. பங்கு ஒரு கட்டத்தில் சுமார் 14% உயர்ந்து ₹34.07 வரை சென்றது. ஏப்ரல் 9-ஆம் தேதி 19.99% ஏறிய பிறகு, ஒரே நாளில் கிடைத்த மிகப்பெரிய சதவீத ஏற்றம் இதுவாக அமையும் நிலையில் இருந்தது.
ஓலா எலக்ட்ரிக் பங்கு உயர்வு: ஏற்றத்தின் பின்னணி என்ன?
போட்டி நிறுவனமான அதர் எனர்ஜி வெளியிட்ட செப்டம்பர் காலாண்டு முடிவுகள் துறைக்கே நம்பிக்கை அளித்தன. அந்த நிறுவனத்தின் வருவாய் 63% உயர்ந்தது. EBITDA லாப விகிதம் 0.8% என நேர்மறைக்கு வந்தது. EBITDA என்பது வட்டி, வரி, தேய்மானம் ஆகியவற்றுக்கு முன் உள்ள இயக்க லாபத்தைக் காட்டும் அளவீடு; அது நிறுவனத்தின் அடிப்படை செயல்பாட்டுத் திறனைப் பார்க்க உதவுகிறது. அதர் பங்கு முந்தைய நாள் 14%-க்கு மேல் உயர்ந்தது; செவ்வாயன்று மேலும் 8% கூடியது. அதன் தொடர்ச்சியாக ஓலா பங்கும் வாங்கப்பட்டது.
மின்சார இருசக்கர வாகனத் துறையின் தேவையும் அதிகரித்து வருகிறது. வாகன் பதிவுத் தரவுப்படி, 2026-27 நிதியாண்டு இரண்டாம் காலாண்டில் மின்சார இருசக்கர வாகனப் பதிவு சுமார் 5.98 லட்சமாக, ஆண்டுக்கு ஆண்டு 82% உயர்ந்தது. மின்சார வாகனங்களின் பங்கு 11.2% ஆனது; செப்டம்பரில் மட்டும் 11.6% என்ற சாதனை அளவை எட்டியது.
மேலும், ஓலா தனது விற்பனை, சேவை வலையமைப்பை டீலர் கூட்டாளிகளுக்குத் திறந்து வருகிறது. 2021 முதல் பின்பற்றிய சொந்தக் கடை மாதிரியிலிருந்து இது மாற்றமாகும். டீலர் மாதிரி என்பது, உற்பத்தியாளர் தனது தயாரிப்புகளைச் சுயாதீன விற்பனையாளர்கள் மூலம் விற்கும் முறை; கடை அமைப்பு, ஊழியர் செலவு போன்றவற்றில் ஒரு பகுதியை டீலர்கள் ஏற்கின்றனர்.
தரகு நிறுவனங்களின் எச்சரிக்கை
இந்த ஓலா எலக்ட்ரிக் பங்கு உயர்வு தரகு நிறுவனங்களின் கருத்துகளுக்கு எதிர்திசையில் நடந்துள்ளது. கோல்ட்மேன் சாக்ஸ் கடந்த வாரம் பங்கை ‘நடுநிலை’ நிலையிலிருந்து ‘விற்கவும்’ என்று குறைத்து, இலக்கு விலையை ₹39.28-இலிருந்து ₹23-ஆகக் குறைத்தது. அதிக வட்டிச் செலவு, மூலதனச் செலவு, தொடரும் இழப்பு காரணமாக இலவச பணப்புழக்கத்தை எட்டும் பாதை கடினம் என அது குறிப்பிட்டது.
- எச்எஸ்பிசி: ‘குறைக்கவும்’, இலக்கு ₹23.57
- இன்வெஸ்டெக்: ‘வைத்திருக்கவும்’, இலக்கு ₹34.37
- ஆம்பிட் கேப்பிட்டல்: ‘விற்கவும்’, இலக்கு ₹28.48
கோல்ட்மேன் அறிக்கையை அடுத்து வெள்ளிக்கிழமை பங்கு 6-7% சரிந்திருந்தது. எனவே செவ்வாய் ஏற்றம் பெருமளவு அந்தச் சரிவுக்கான மீள்வாகவும், குறைந்த விலையில் வாங்கும் ஆர்வமாகவும் பார்க்கப்படுகிறது.
தரகு அறிக்கைகளில் ‘வாங்கவும்’, ‘வைத்திருக்கவும்’, ‘விற்கவும்’ போன்ற பரிந்துரைகளுடன் ‘இலக்கு விலை’ என்ற மதிப்பீடும் இடம்பெறும். இலக்கு விலை என்பது ஆய்வாளர் எதிர்பார்க்கும் எதிர்கால விலை. சந்தை விலை இலக்கு விலையை விட அதிகமாக இருந்தால், அந்த ஆய்வாளரின் பார்வையில் பங்கு மிகையாக மதிப்பிடப்பட்டதாகக் கருதப்படும். முதலீட்டாளர்கள் இத்தகைய இலக்குகளை ஓலா எலக்ட்ரிக் பங்கு உயர்வு போன்ற திடீர் ஏற்றங்களுடன் ஒப்பிட்டுப் பார்ப்பது பயனுள்ளது.
முதலீட்டாளர்கள் கவனிக்க வேண்டியவை
நிறுவனம் ₹1,000 கோடி உரிமைப் பங்கு வெளியீட்டை (ஒரு பங்கு ₹27) நடத்தி வருவதாகவும், அது அக்டோபர் 30-ஆம் தேதி முடிவடையும் என்றும் தெரிகிறது. உரிமைப் பங்கு வெளியீடு என்பது ஏற்கெனவே பங்குதாரர்களாக உள்ளவர்களுக்குக் கூடுதல் பங்குகளை வாங்கும் வாய்ப்பை வழங்கும் முறை. பங்கு தொடர்ந்து இழப்பில் இயங்கும் நிறுவனத்துடையது என்பதால், ஒரே நாள் ஏற்றத்தை நீடித்த போக்காகக் கருத முடியாது. வரும் காலாண்டுகளில் விற்பனை வளர்ச்சியும் இழப்புக் குறைப்பும் எப்படி அமைகின்றன என்பதே முக்கியம். உரிமைப் பங்கு வெளியீடு முடிவடைந்த பின்னரும், அடுத்தடுத்த காலாண்டு முடிவுகள் வெளியாகும்போதும் நிறுவனத்தின் நிதி நிலையை மீண்டும் ஆராய்வது நல்லது.
சுருக்கமாக, ஓலா எலக்ட்ரிக் பங்கு உயர்வு துறை சார்ந்த நேர்மறைச் செய்திகளால் தூண்டப்பட்டது; ஆனால் தரகு நிறுவனங்களின் எச்சரிக்கை தொடர்கிறது.
இதையும் படிக்க: பஜாஜ் ஆட்டோ லாபம் 35.3% உயர்வு: இரண்டாம் காலாண்டில் ₹3,354 கோடி, வருவாய் 34% அதிகரிப்பு
மேலும்: சந்தை நிறைவு நிலவரம்: நிஃப்டி 22,750-இல் முடிவு, சிறிய, நடுத்தர பங்குகள் உயர்வு
குறிப்பு: இந்தச் செய்தி தகவலுக்காக மட்டுமே. பங்குகளில் முதலீடு செய்வதற்கு முன் உங்கள் நிதி ஆலோசகரைக் கலந்தாலோசிக்கவும்.