
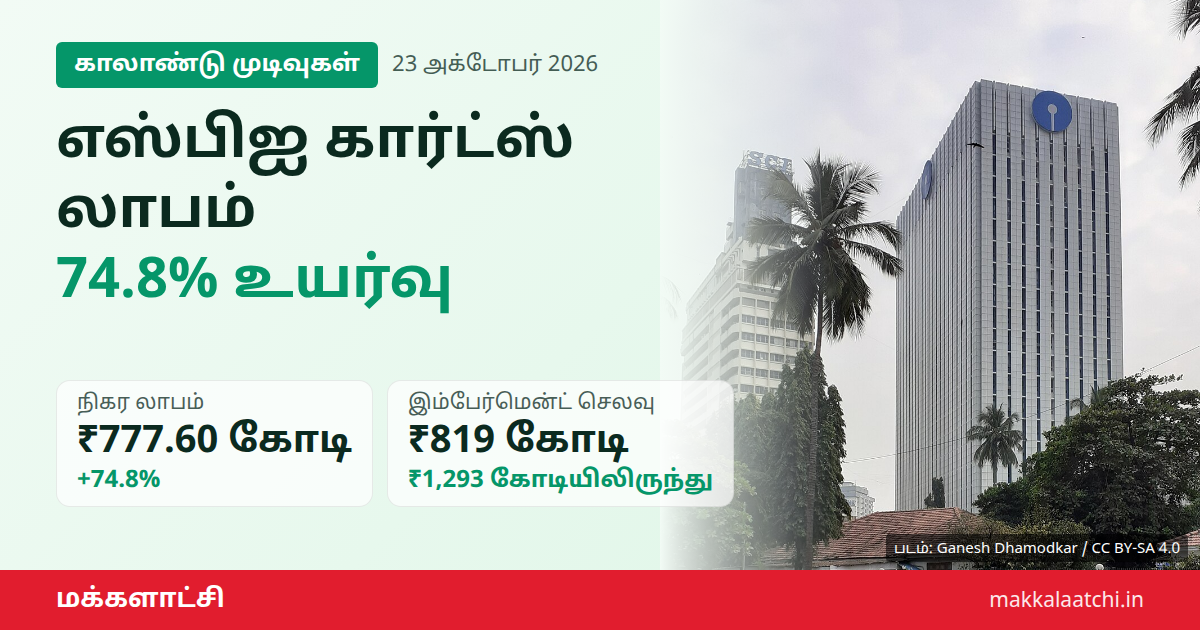
செப்டம்பர் காலாண்டில் எஸ்பிஐ கார்ட்ஸ் லாபம் 74.8% உயர்ந்து ₹777.60 கோடியாகப் பதிவாகியுள்ளது; இது இந்தியாவின் முன்னணி கிரெடிட் கார்டு நிறுவனமான எஸ்பிஐ கார்ட்ஸ் அண்ட் பேமெண்ட் சர்வீசஸின் நிகர லாபமாகும். இந்த எஸ்பிஐ கார்ட்ஸ் லாபம் கடந்த ஆண்டின் இதே காலாண்டில் இருந்த ₹444.77 கோடியுடன் ஒப்பிடும்போது கிட்டத்தட்ட ஒன்றே முக்கால் மடங்கு ஆகும்.
எஸ்பிஐ கார்ட்ஸ் லாபம் உயர்வுக்கு என்ன காரணம்?
கடன் இழப்புக்கான ஒதுக்கீடு (இம்பேர்மென்ட் செலவு) குறைந்ததே லாப உயர்வின் முக்கியக் காரணம். இந்தச் செலவு கடந்த ஆண்டின் ₹1,292.72 கோடியிலிருந்து ₹819.37 கோடியாகக் குறைந்தது.
அதாவது, வாடிக்கையாளர்கள் செலுத்தாமல் விடும் கடன்களுக்காக நிறுவனம் ஒதுக்க வேண்டிய தொகை சுமார் ₹473 கோடி குறைந்துள்ளது. இது நேரடியாக நிகர லாபத்தை உயர்த்தியது.
வருவாய் வளர்ச்சி மிதமானது
லாபம் வேகமாக உயர்ந்தாலும் வருவாய் வளர்ச்சி குறைவாகவே உள்ளது. செயல்பாடுகள் மூலம் கிடைத்த வருவாய் 3.6% உயர்ந்து ₹5,140.53 கோடியாக இருந்தது; கடந்த ஆண்டு இது ₹4,960.98 கோடி.
எனவே இந்த எஸ்பிஐ கார்ட்ஸ் லாபம் உயர்வு பெரும்பாலும் செலவுக் குறைப்பு, குறிப்பாக வாராக்கடன் ஒதுக்கீடு குறைவால் வந்தது என்பது தெளிவாகிறது. வருவாய் அடிப்படையிலான வளர்ச்சி இன்னும் வேகம் பெறவில்லை.
சொத்துத் தரம் மேம்பாடு
- மொத்த வாராக்கடன் (கிராஸ் என்பிஏ) விகிதம் 1.90% ஆகக் குறைந்துள்ளது. மார்ச் 31, 2026 நிலவரப்படி இது 2.41% ஆக இருந்தது.
- நிகர வாராக்கடன் 0.77% ஆக உள்ளது; முந்தைய காலாண்டில் இது 1.04% ஆக இருந்தது.
- முந்தைய காலாண்டுடன் ஒப்பிடும்போது லாபம் சுமார் 17% கூடியுள்ளது.
வாராக்கடன் விகிதங்கள் குறைந்திருப்பது, கடன் வசூல் மேம்பட்டுள்ளதையும் புதிய வாடிக்கையாளர் தேர்வு கடுமையாக்கப்பட்டதன் பலனையும் காட்டுகிறது என்று சந்தை பார்வையாளர்கள் கருதுகின்றனர்.
வாராக்கடன் என்பது கடன் திருப்பிச் செலுத்தப்படாமல் நீண்ட நாட்களாக நிலுவையில் இருக்கும் கடனைக் குறிக்கும். கிராஸ் என்பிஏ என்பது மொத்தக் கடன் தொகையில் இத்தகைய கடன்களின் சதவீதம்; நிகர என்பிஏ என்பது ஒதுக்கீடு செய்யப்பட்ட தொகையைக் கழித்த பின் மீதமுள்ள அளவு. இவ்விரண்டு விகிதங்களும் குறையும்போது கடன் அபாயம் குறைகிறது என்பது பொதுவான புரிதல். எனவே எஸ்பிஐ கார்ட்ஸ் லாபம் போன்ற முடிவுகளை மதிப்பிடும்போது, வருவாயுடன் சேர்த்து இந்த விகிதங்களையும் கவனிப்பது முக்கியம்.
சந்தையில் இன்றைய நிலை
இன்று நிஃப்டி 50 குறியீடு 22,600 புள்ளிகளில் 0.39% சரிவுடன் முடிந்தது. நிஃப்டி வங்கி குறியீடு 1.16% இறங்கி 54,287.35-இல் நிறைவடைந்தது. பரந்த சந்தை பலவீனமாக இருந்த நாளில் இந்த முடிவுகள் வெளியாகின.
வரும் காலாண்டுகளில் வருவாய் வளர்ச்சி வேகம் பெறுகிறதா, கடன் இழப்பு ஒதுக்கீடு தொடர்ந்து குறைவாகவே இருக்குமா என்பதே முதலீட்டாளர்களின் கவனமாக இருக்கும்.
இதையும் படிக்க: சிஎஸ்பி வங்கி லாபம் 14% உயர்வு: இரண்டாம் காலாண்டில் ₹183 கோடி, வாராக்கடன் குறைவு
இதையும் படிக்க: சந்தை நிறைவு நிலவரம்: நிஃப்டி 22,600-இல் முடிவு, மிட்கேப், ஸ்மால்கேப் கடும் சரிவு
குறிப்பு: இந்தச் செய்தி தகவலுக்காக மட்டுமே. பங்குகளில் முதலீடு செய்வதற்கு முன் உங்கள் நிதி ஆலோசகரைக் கலந்தாலோசிக்கவும்.